

Сценарный анализ и Monte Carlo: как тестировать гипотезы в финансовой модели
У вас есть финансовая модель. Одна. С одним набором цифр. Она показывает, что через 18 месяцев вы выходите на прибыль, NPV положительный, инвестор должен быть счастлив.
Но вот вопрос: что произойдёт, если churn окажется не 5%, а 8%? Если CAC вырастет вдвое? Если рынок просядет и конверсия в продажу упадёт на треть?
Одна модель — это не прогноз. Это надежда, оформленная в таблицу. Я видел десятки моделей, которые идеально складывались в базовом сценарии — и разваливались при первом столкновении с реальностью. Ниже — как проверить модель на прочность тремя способами: сценариями, анализом чувствительности и Monte Carlo.
Одна модель — три реальности: зачем нужны сценарии
Типичная ошибка, которую я встречаю: основатель строит модель, подбирает «реалистичные» параметры и несёт это инвестору. Проблема в том, что «реалистичные» — это всегда субъективно. Ваши 5% churn — это ваше желание, а не факт. Ваша конверсия 3% — это бенчмарк из статьи, а не ваш проверенный показатель.
Сценарный анализ вынуждает вас ответить на три вопроса:
- Что будет, если всё пойдёт по плану? (Base case)
- Что будет, если рынок окажется благоприятнее ожиданий? (Optimistic)
- Что будет, если несколько ключевых допущений окажутся неверны? (Pessimistic)
Сценарий — это не «поменять одну цифру и посмотреть». Это согласованный набор параметров с объяснением, откуда он взялся. Если churn растёт, то, скорее всего, растёт и CAC (рынок конкурентный), а конверсия падает.
Сценарный анализ: методология
Определяем ключевые переменные (драйверы)
Не все параметры модели одинаково важны. Из 20-30 входных переменных обычно 5-7 определяют 80% результата. Для типичного SaaS-продукта ключевые драйверы:
- Churn rate — определяет LTV и размер активной базы. Небольшое изменение churn каскадирует через всю модель
- CAC — определяет скорость роста и скорость сжигания кеша. Напрямую влияет на runway
- ARPU — определяет выручку на пользователя. Связан с тарифной политикой и апселлом
- Конверсия из лида в продажу — определяет эффективность воронки. Для B2B может отличаться в 10 раз между каналами
- Time-to-launch — определяет, когда начинается монетизация. Каждый лишний месяц разработки — это расходы без выручки
Для финтех-продуктов к этому списку добавляются: комиссионная ставка, средний чек транзакции и retention curve. Для маркетплейсов — take rate и скорость балансировки спроса и предложения.
Чтобы найти драйверы, меняйте каждый параметр на +/-20% и смотрите, как меняется целевая метрика (NPV, прибыль на 36-й месяц, точка безубыточности). Те параметры, которые качают результат сильнее всего — ваши драйверы. Это, по сути, упрощённый анализ чувствительности, о котором подробнее ниже.
Задаём диапазоны: от пессимистичного до оптимистичного
Для каждого драйвера задаём три значения:
- Пессимистичное — «что если рынок хуже, чем мы думаем». Не катастрофа, а разумный downside. Ориентируйтесь на нижний квартиль бенчмарков по вашей индустрии.
- Базовое — ваша текущая лучшая оценка. Основана на данных, если они есть, или на обоснованных предположениях.
- Оптимистичное — «что если продукт зайдёт лучше ожиданий». Не фантазия, а верхний квартиль бенчмарков.
Пессимистичный сценарий не должен казаться невозможным, а оптимистичный — нереальным. Если так — вы плохо откалибровали диапазоны.
Строим 3 сценария с обоснованием
За каждым сценарием должна стоять история. Пессимистичный: «рынок конкурентный, CAC растёт, удержание ниже ожиданий». Оптимистичный: «product-market fit найден быстро, виральный рост, низкий отток». Базовый: «постепенный рост с типичными для индустрии показателями».
Пример: SaaS-продукт для управления проектами
| Параметр | Pessimistic | Base | Optimistic |
|---|---|---|---|
| Monthly churn | 8% | 5% | 3% |
| CAC | $50 | $35 | $20 |
| ARPU | $15 | $20 | $29 |
| Конверсия в продажу | 1.5% | 3% | 5% |
| Time-to-launch | 9 мес | 6 мес | 4 мес |
| Рост маркетингового бюджета | +5%/кв | +10%/кв | +20%/кв |
Результаты на 36-й месяц:
| Метрика | Pessimistic | Base | Optimistic |
|---|---|---|---|
| Активная база | 1 200 | 4 800 | 18 500 |
| MRR | $18 000 | $96 000 | $536 500 |
| Cumulative P&L | -$420 000 | +$180 000 | +$2 100 000 |
| NPV (r=15%) | -$310 000 | +$95 000 | +$1 350 000 |
| Breakeven | Не достигнут | 22-й месяц | 11-й месяц |
Разница между пессимистичным и оптимистичным — порядок. Это нормально. Именно поэтому одного сценария недостаточно.
Обратите внимание на нелинейность. При churn 8% вместо 5% база перестаёт расти и стоит на месте. LTV падает с $400 до $187. CAC $50 при LTV $187 — модель убыточна на уровне unit-экономики. Поэтому в пессимистичном сценарии breakeven не наступает в пределах горизонта.
Инвестору вы показываете все три. Его вопрос будет: «Что вы делаете, если оказываетесь в пессимистичном сценарии?» Если у вас есть ответ (сократить команду, развернуть позиционирование, сфокусироваться на retention) — это зрелость. Подробнее о том, как защитить модель перед инвестором.
Анализ чувствительности: какая переменная влияет сильнее всего
Что такое анализ чувствительности
Сценарный анализ меняет несколько параметров одновременно. Анализ чувствительности — другой инструмент: он меняет один параметр, удерживая остальные на базовом уровне. Цель — определить, какой драйвер оказывает наибольшее влияние на результат.
Формально: чувствительность целевой метрики к параметру :
Если , значит, изменение параметра на 10% меняет результат на 20%. Экономисты называют это эластичностью.
Tornado Chart: визуализация влияния каждого параметра
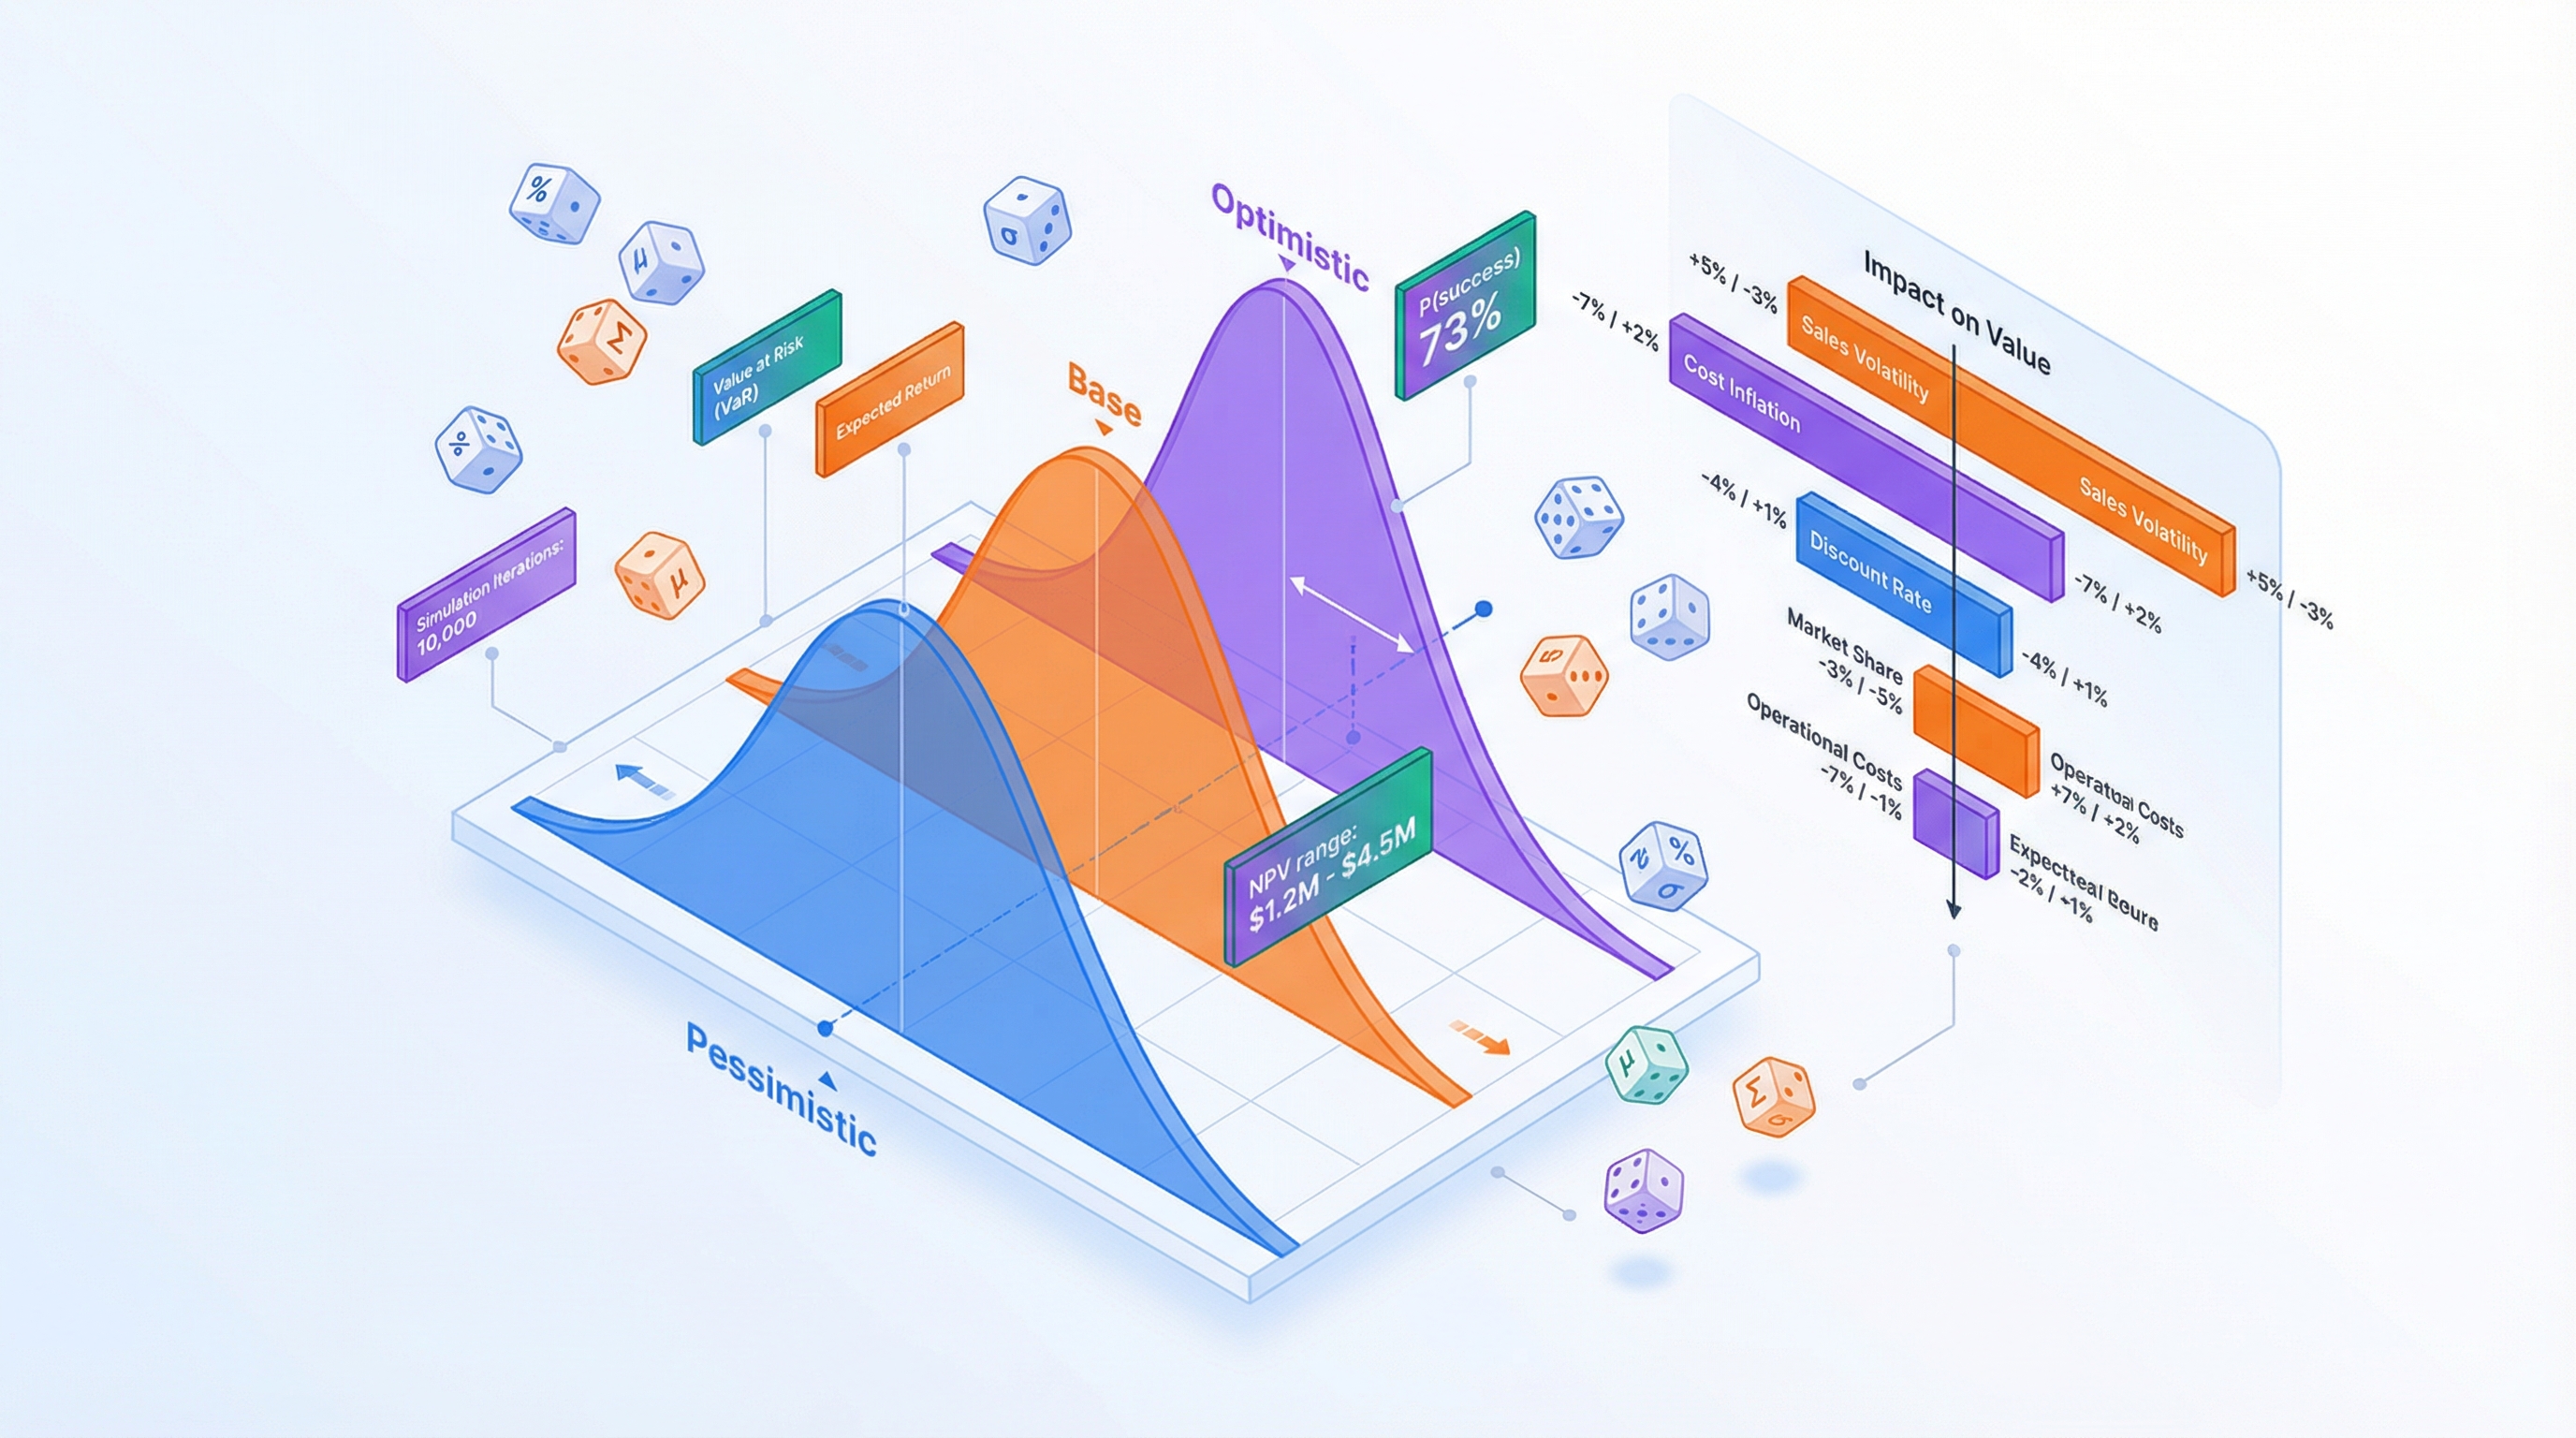
Tornado chart (или tornado diagram) — стандартный способ визуализации чувствительности. По оси Y — параметры, по оси X — диапазон изменения целевой метрики. Каждая горизонтальная полоса показывает, как изменение одного параметра (от пессимистичного до оптимистичного значения) сдвигает результат.
Параметры упорядочены по убыванию влияния — самый влиятельный сверху. Получается фигура, похожая на торнадо: широкие полосы вверху, узкие внизу.
Для нашего SaaS-примера Tornado chart по NPV:
| Параметр | NPV при pessimistic | NPV при optimistic | Размах |
|---|---|---|---|
| Churn rate (8% → 3%) | -$120 000 | +$380 000 | $500 000 |
| CAC ($50 → $20) | -$45 000 | +$210 000 | $255 000 |
| ARPU ($15 → $29) | +$10 000 | +$220 000 | $210 000 |
| Конверсия (1.5% → 5%) | +$20 000 | +$195 000 | $175 000 |
| Time-to-launch (9 → 4 мес) | +$55 000 | +$130 000 | $75 000 |
Пример: churn влияет на NPV сильнее, чем цена подписки
Результат неочевидный, но типичный: churn rate оказывает в 2.4 раза большее влияние на NPV, чем ARPU. Почему? Потому что churn работает как мультипликатор: он определяет не только текущую выручку, но и размер базы через 12, 24, 36 месяцев. Эффект накапливается экспоненциально.
При churn 3%: LTV = $20 / 0.03 = $667. При churn 8%: LTV = $20 / 0.08 = $250. Разница в 2.7x — и это только прямой эффект, без учёта сложного процента роста базы.
Практический вывод: если ваш Tornado chart показывает, что churn — главный драйвер, то инвестиция в retention ($50K на улучшение онбординга) может дать больше, чем инвестиция в привлечение ($50K на рекламу).
Менее очевидно другое: time-to-launch (нижняя полоса, $75K размах) влияет относительно слабо. Это значит, что спешить с запуском в ущерб качеству продукта — плохая стратегия. Лучше потратить лишние 2 месяца на продукт и снизить churn, чем запуститься раньше с сырым продуктом.
Monte Carlo: от 3 сценариев к 10 000
Идея: случайные комбинации вместо ручных сценариев
Три сценария — это минимум. Но в реальности параметры не принимают дискретные значения «плохо / нормально / хорошо». Churn может быть 4.7%, CAC — $28, а конверсия — 2.3%. Бесконечное количество комбинаций, и вы не можете создать их вручную.
Кроме того, три сценария не учитывают корреляции. В реальности churn и CAC могут расти одновременно (конкурентный рынок), а могут двигаться в разных направлениях (churn растёт из-за технических проблем, но CAC падает благодаря виральности). Ручные сценарии фиксируют 3-5 «историй», но пропускают тысячи промежуточных комбинаций.
Monte Carlo simulation решает эту проблему: вы задаёте для каждого параметра не три значения, а распределение вероятностей. Затем компьютер генерирует тысячи (обычно 5 000–10 000) случайных комбинаций, прогоняет модель для каждой и собирает статистику результатов. Метод назван в честь казино Монте-Карло.
Задание распределений для переменных
Для каждого параметра выбираем тип распределения:
Нормальное (Gaussian) — когда вы знаете среднее и примерный разброс. Подходит для ARPU, размера сделки.
Параметры: среднее = базовое значение, стандартное отклонение определяет разброс. Правило: 95% значений попадут в .
Треугольное (Triangular) — когда вы знаете минимум, максимум и наиболее вероятное значение. Подходит для большинства параметров стартапа: churn, CAC, конверсия.
Параметры: min (pessimistic), mode (base), max (optimistic). Распределение несимметрично — это реалистичнее нормального.
Равномерное (Uniform) — когда вы не знаете ничего, кроме диапазона. Подходит для time-to-launch, рыночных факторов.
Для нашего примера:
| Параметр | Распределение | Min | Mode/Mean | Max |
|---|---|---|---|---|
| Churn rate | Triangular | 3% | 5% | 8% |
| CAC | Triangular | $20 | $35 | $50 |
| ARPU | Normal | — | $20 (mean) | $4 (std) |
| Конверсия | Triangular | 1.5% | 3% | 5% |
| Time-to-launch | Uniform | 4 мес | — | 9 мес |
Запуск симуляции: что показывает гистограмма
Каждая итерация: случайное значение churn (из треугольного распределения) + случайный CAC + случайный ARPU + ... = один прогон модели = одно значение NPV. Повторяем 10 000 раз.
Результат — гистограмма: по оси X — значение NPV, по оси Y — частота (сколько раз из 10 000 такое значение встретилось). Получается «колокол» или асимметричная кривая, которая показывает распределение возможных исходов.
В нашем примере гистограмма может показать:
- Среднее NPV: +$115 000
- Медиана NPV: +$85 000 (распределение скошено вправо)
- Диапазон: от -$350 000 до +$1 500 000
- 22% итераций дали отрицательный NPV
Разница между средним и медианой важна. Медиана ниже — значит, есть «хвост» сверхуспешных исходов (несколько комбинаций с низким churn + высоким ARPU), которые тянут среднее вверх. Для принятия решений ориентируйтесь на медиану — она устойчивее к выбросам.
Отдельно посмотрите на 22% вероятность отрицательного NPV. Отказываться от проекта из-за неё не нужно, но риск теперь виден в цифрах. Если инвестор видит, что при 78% исходов NPV положительный, а при наихудших 10% убыток ограничен $350K (при инвестиции $5M) — это управляемый риск. Без Monte Carlo эта информация скрыта за одним числом «NPV = +$95K».
P50, P90, P10 — вероятностные оценки
Процентили — главный язык Monte Carlo:
- P10: значение, ниже которого лишь 10% исходов. Это «почти worst case». В нашем примере P10 NPV = -$180 000.
- P50: медиана — значение, которое делит исходы пополам. 50% шансов, что будет лучше, 50% — что хуже. P50 NPV = +$85 000.
- P90: значение, ниже которого 90% исходов. Это консервативная верхняя оценка. P90 NPV = +$420 000.
Для разных аудиторий используются разные процентили:
| Аудитория | Процентиль | Зачем |
|---|---|---|
| Инвестор (due diligence) | P10-P25 | Оценка downside risk |
| Внутреннее планирование | P50 | Ожидаемый результат |
| Борд / стратегия | P25-P75 | Разумный диапазон |
| Оптимистичный pitch | P75 | Upside при успехе |
Когда инвестор спрашивает «Какой NPV?», ответ «от -$180K до +$420K с медианой +$85K» — это на порядок зрелее, чем «+$95K». Первый ответ показывает, что вы понимаете неопределённость. Подробнее о метриках NPV и IRR — в отдельной статье.
Практическое применение: какой метод когда использовать
Три инструмента — три ситуации:
Сценарный анализ: стратегия и питч
Когда использовать: подготовка к раунду, стратегическое планирование, борд-презентации.
Сценарный анализ хорош тем, что каждый сценарий — это история. Инвестор может спросить: «Что стоит за пессимистичным сценарием?» — и вы расскажете: «Конкуренты выходят на рынок, CAC растёт, удержание снижается. В этом случае мы фокусируемся на enterprise-сегменте, где churn ниже».
Анализ чувствительности: операционные решения
Когда использовать: квартальное планирование, распределение бюджета, приоритизация инициатив.
Tornado chart отвечает на конкретный вопрос: «Куда вложить следующий миллион?» Если churn влияет на NPV в 2,4 раза сильнее, чем цена подписки, как в примере выше, ответ очевиден — в retention.
Monte Carlo: оценка инвестиционного риска
Когда использовать: due diligence, оценка вероятности дефолта, страхование, крупные capital allocation решения.
Только Monte Carlo даёт распределение вероятностей: вместо «лучшего и худшего случая» — «вероятность убытка 22%». Фонду с портфелем из 30 стартапов нужна именно такая оценка.
| Метод | Входные данные | Результат | Сложность |
|---|---|---|---|
| Сценарный анализ | 3-5 согласованных набора | Best/Base/Worst NPV | Низкая |
| Sensitivity | 5-7 диапазонов (по одному) | Tornado chart, ранжирование | Средняя |
| Monte Carlo | 5-7 распределений | Гистограмма, процентили | Высокая |
В Excel реализация Monte Carlo — это 500+ строк VBA, ручное управление RAND(), циклы и макросы. Нужно аккуратно обработать распределения, собрать результаты в массив, построить гистограмму, посчитать процентили. Поддерживать и отлаживать такое — отдельный проект. Добавление нового параметра в симуляцию — ещё час работы. Изменение типа распределения — переписывание кода. В специализированных инструментах всё это работает из коробки: указал диапазон, выбрал распределение, нажал кнопку.
Как встроить сценарный анализ в рабочий процесс
Сценарии нужны не только перед питчем. Я обновляю их по такому графику:
Ежемесячно: обновляйте базовый сценарий фактическими данными. Churn оказался 6%, а не 5%? Обновите base case. Сдвигайте диапазоны пессимистичного и оптимистичного сценариев.
Ежеквартально: пересматривайте Tornado chart. Драйверы могут меняться: на ранней стадии главный риск — product-market fit (конверсия), на стадии роста — CAC и retention.
Перед ключевыми решениями: запускайте Monte Carlo. Нанимать 5 разработчиков или 3? Выходить на новый рынок или углублять текущий? Это capital allocation решения, и они заслуживают вероятностной оценки.
Типичная ошибка: строить сценарии один раз и никогда не возвращаться к ним. Через 6 месяцев ваши допущения уже не актуальны — рынок изменился, у вас появились реальные данные, гипотезы подтвердились или опровергнулись.
При построении P&L модели закладывайте возможность сценарного анализа с самого начала — структурируйте входные параметры так, чтобы их можно было менять набором.
В ProductWave сценарный анализ, Tornado chart и Monte Carlo встроены прямо в модель. Вы задаёте диапазоны для ключевых параметров, переключаетесь между сценариями одним кликом и видите распределение NPV на гистограмме — без формул, макросов и ручного перебора.
Вместо заключения
Последнее наблюдение из практики: если сценарный анализ занимает 3 часа в Excel, его не делают. Если 3 минуты — его делают каждый месяц.
Попробуйте ProductWave — постройте P&L модель и протестируйте свои гипотезы на прочность через сценарии, чувствительность и Monte Carlo.
February 20, 2026
ФинмоделированиеАналитикаСтратегияГайд